
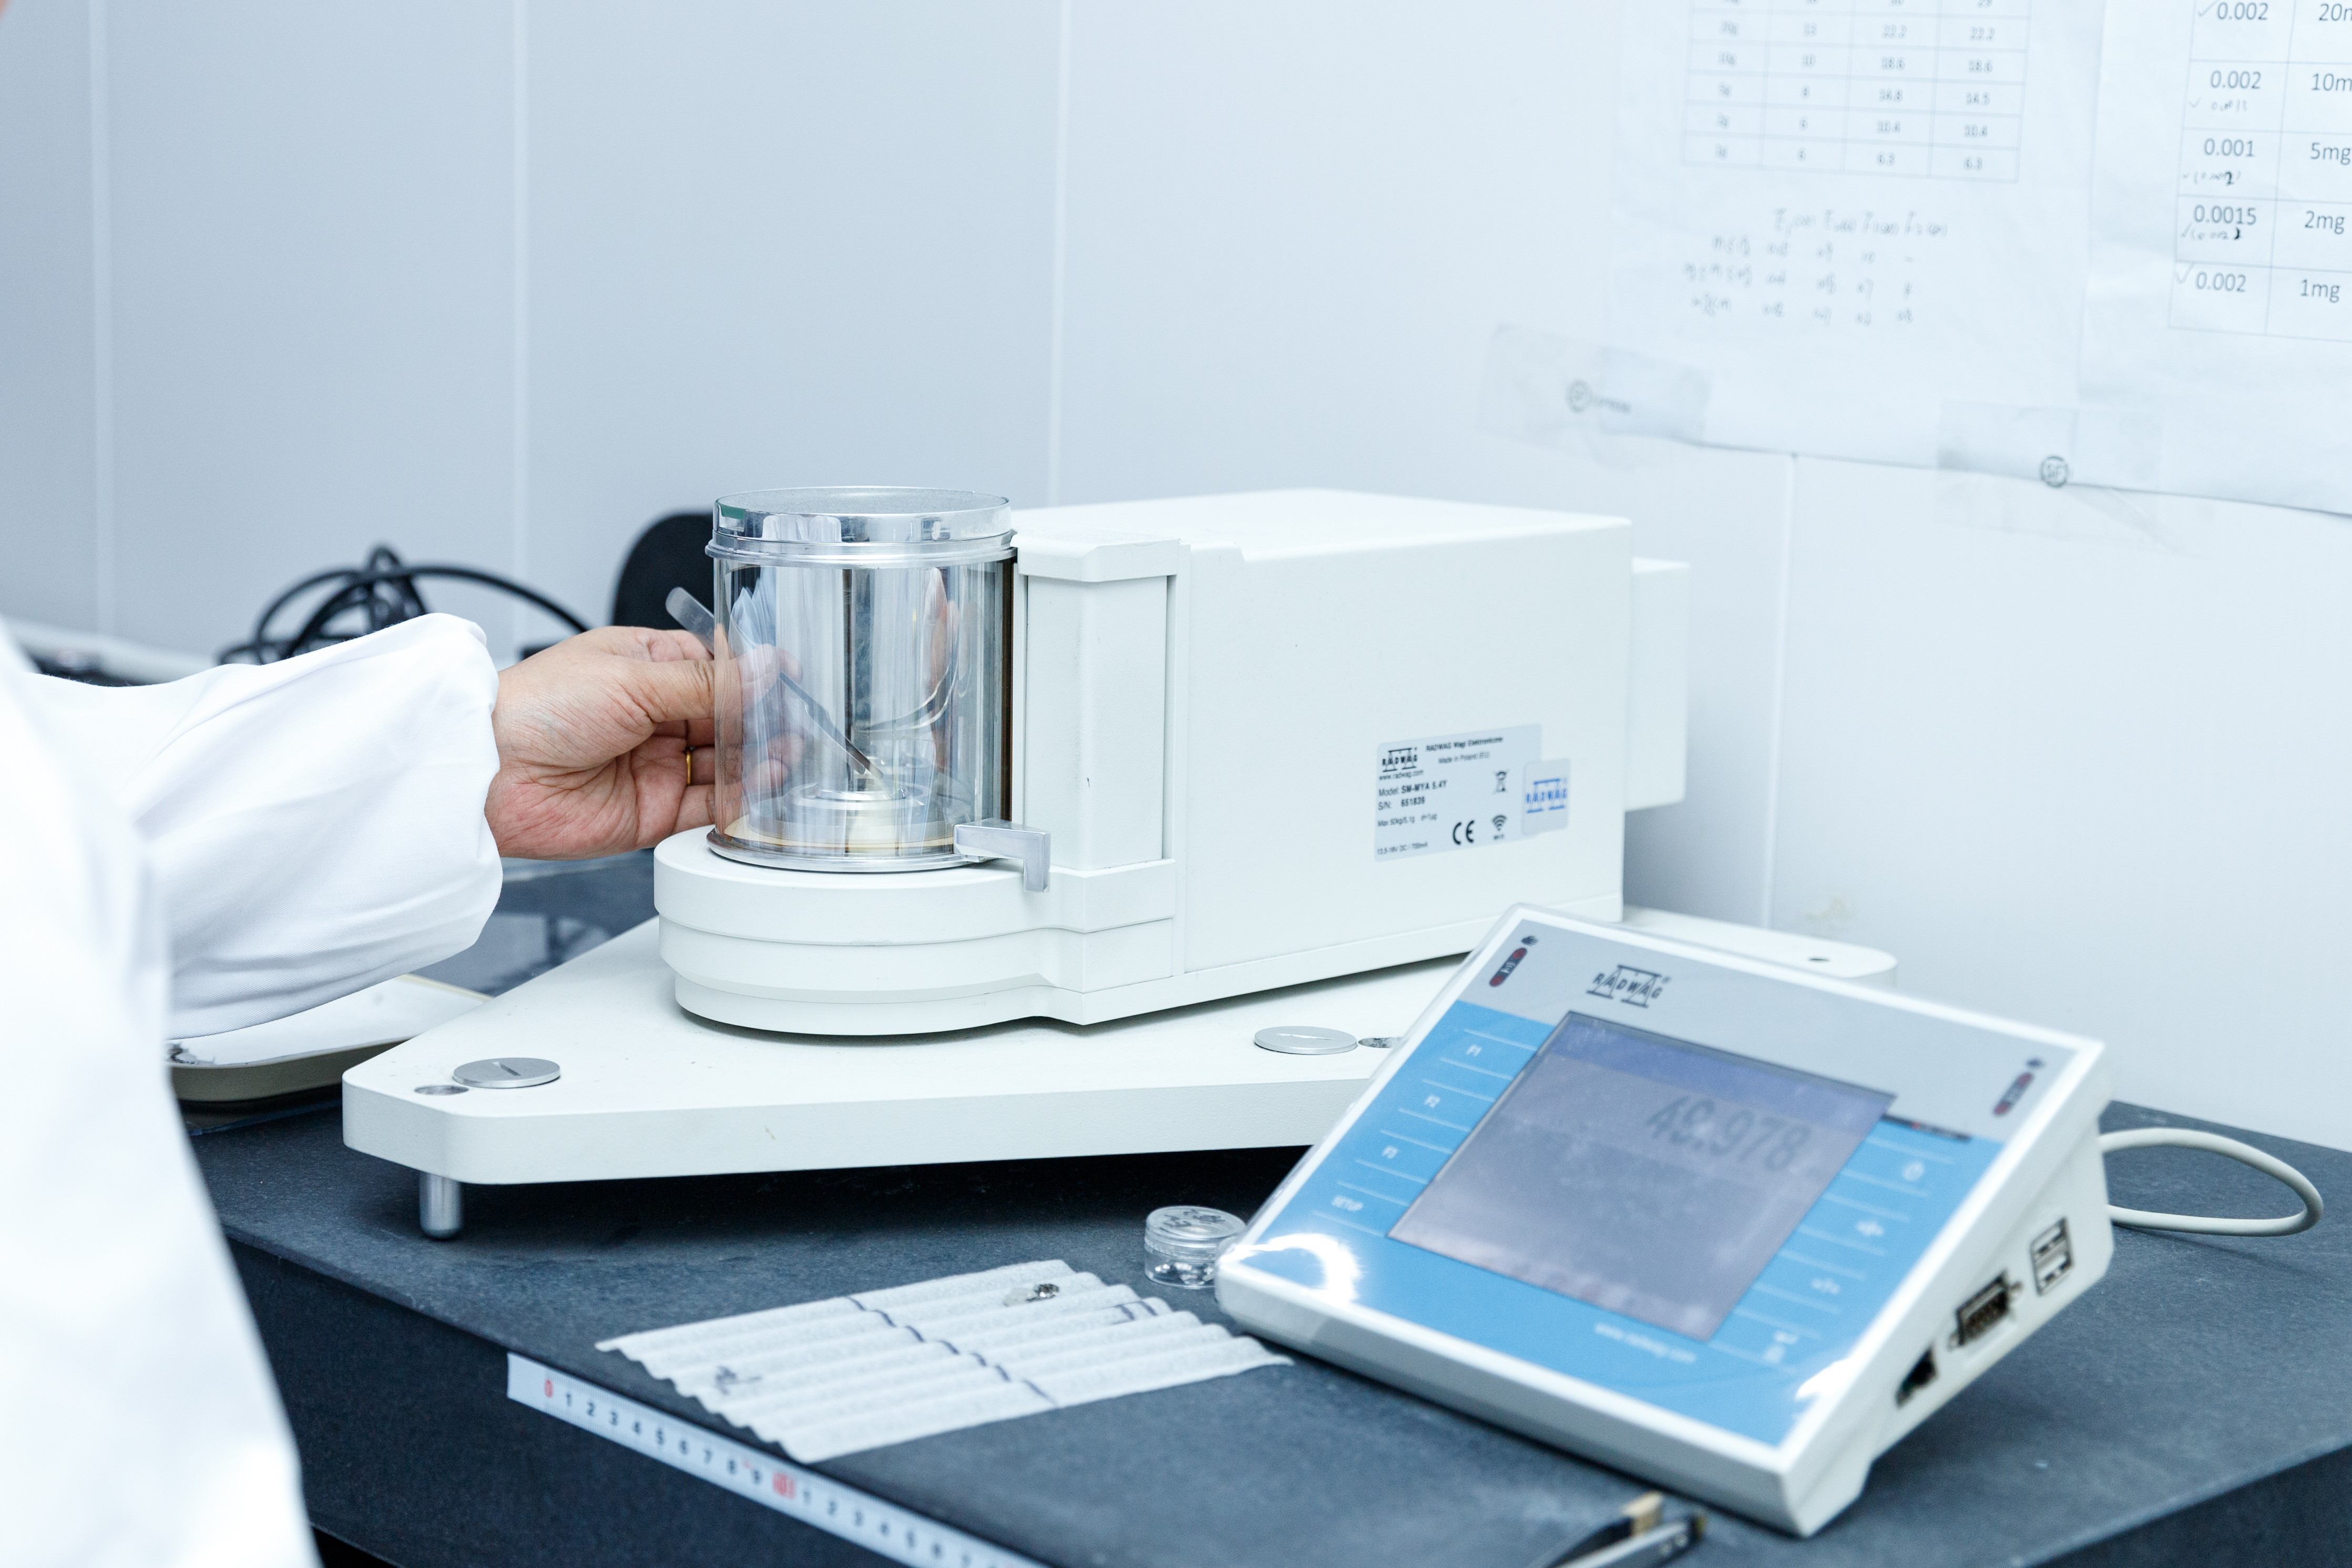
การสอบเทียบค่าความคลาดเคลื่อน (Tolerance) ถูกกำหนดโดยสมาคมระบบอัตโนมัติสากล (ISA) ว่าเป็น “ค่าเบี่ยงเบนที่ยอมรับได้จากค่าที่กำหนด อาจแสดงในหน่วยวัด เปอร์เซ็นต์ของช่วง หรือเปอร์เซ็นต์ของค่าที่อ่านได้” ในเรื่องของการสอบเทียบเครื่องชั่ง ค่าความคลาดเคลื่อนคือปริมาณที่ค่าการอ่านน้ำหนักบนเครื่องชั่งของคุณสามารถแตกต่างจากค่าที่กำหนดของมาตรฐานมวลที่มีความแม่นยำสูงสุด แน่นอนว่าในอุดมคติแล้ว ทุกอย่างควรจะตรงกันอย่างสมบูรณ์แบบ แต่เนื่องจากความเป็นจริงไม่ใช่เช่นนั้น คู่มือค่าความคลาดเคลื่อนจึงช่วยให้มั่นใจได้ว่าเครื่องชั่งของคุณวัดน้ำหนักได้อยู่ในช่วงที่ไม่ส่งผลเสียต่อธุรกิจของคุณ
แม้ว่ามาตรฐาน ISA จะระบุไว้อย่างชัดเจนว่าค่าความคลาดเคลื่อนสามารถอยู่ในหน่วยการวัด เปอร์เซ็นต์ของช่วง หรือเปอร์เซ็นต์ของค่าที่อ่านได้ แต่ทางที่ดีที่สุดคือควรคำนวณค่าในหน่วยการวัด การกำจัดความจำเป็นในการคำนวณเปอร์เซ็นต์ใดๆ นั้นดีที่สุด เพราะการคำนวณเพิ่มเติมเหล่านั้นจะยิ่งทำให้เกิดข้อผิดพลาดมากขึ้นเท่านั้น
ผู้ผลิตจะระบุค่าความแม่นยำและค่าความคลาดเคลื่อนสำหรับเครื่องชั่งของคุณ แต่คุณไม่ควรใช้ข้อมูลนี้เป็นแหล่งข้อมูลเดียวในการกำหนดค่าความคลาดเคลื่อนในการสอบเทียบที่คุณจะใช้ นอกจากค่าความคลาดเคลื่อนที่ผู้ผลิตระบุไว้แล้ว คุณควรพิจารณาสิ่งต่อไปนี้ด้วย:
ความถูกต้องตามกฎระเบียบและข้อกำหนดด้านการบำรุงรักษา
ข้อกำหนดกระบวนการของคุณ
มีความสอดคล้องกับเครื่องมือที่คล้ายคลึงกันในสถานประกอบการของคุณ
สมมติว่ากระบวนการของคุณต้องการความแม่นยำ ±5 กรัม อุปกรณ์ทดสอบมีความแม่นยำ ±0.25 กรัม และผู้ผลิตระบุความแม่นยำของเครื่องชั่งของคุณคือ ±0.25 กรัม ค่าความคลาดเคลื่อนในการสอบเทียบที่คุณระบุจะต้องอยู่ระหว่างข้อกำหนดของกระบวนการที่ ±5 กรัม และค่าความคลาดเคลื่อนของผู้ผลิตที่ ±0.25 กรัม เพื่อให้แม่นยำยิ่งขึ้น ค่าความคลาดเคลื่อนในการสอบเทียบควรสอดคล้องกับเครื่องมืออื่นๆ ที่คล้ายคลึงกันในโรงงานของคุณ คุณควรใช้อัตราส่วนความแม่นยำ 4:1 เพื่อลดโอกาสที่การสอบเทียบจะผิดพลาด ดังนั้นในตัวอย่างนี้ ความแม่นยำของเครื่องชั่งควรเป็น ±1.25 กรัม หรือละเอียดกว่านั้น (5 กรัมหารด้วย 4 จากอัตราส่วน 4:1) นอกจากนี้ เพื่อสอบเทียบเครื่องชั่งในตัวอย่างนี้อย่างถูกต้อง ช่างเทคนิคการสอบเทียบควรใช้มาตรฐานมวลที่มีค่าความคลาดเคลื่อนอย่างน้อย ±0.3125 กรัม หรือละเอียดกว่านั้น (1.25 กรัมหารด้วย 4 จากอัตราส่วน 4:1)
วันที่เผยแพร่: 30 ตุลาคม 2567